
La siembra de maíz supera el 50% y los precios de los granos enfrentan presión internacional
Las labores agrícolas avanzan en Argentina, con un 50,5% de implantación de maíz y un 4,7% de soja. Mientras tanto, la cosecha de trigo alcanza el 8,5% del área apta y mantiene una proyección de 23,4 millones de toneladas. La abundante oferta mundial, la incertidumbre geopolítica y las ventas de los fondos de inversión condicionan las cotizaciones.
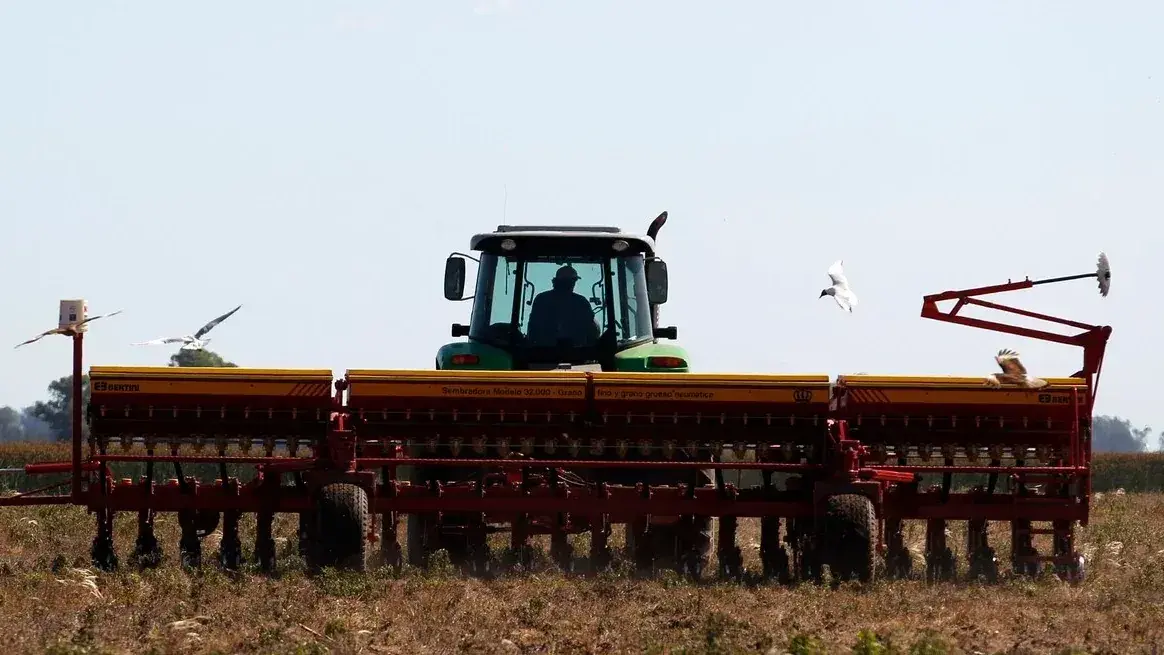
La campaña agrícola argentina avanza en un escenario marcado por el progreso de las labores en los campos y un contexto internacional poco favorable para los precios de los granos. La abundante disponibilidad global, las perspectivas de normalización del comercio en el mar Negro y la debilidad de los mercados financieros generan presión sobre las cotizaciones.
De acuerdo con las últimas estimaciones de la Bolsa de Cereales de Buenos Aires (BCBA), la siembra de maíz alcanzó el 50,5% de las 8,4 millones de hectáreas proyectadas, mientras que la implantación de soja llegó al 4,7% de las 17 millones de hectáreas previstas. Por su parte, la cosecha de trigo cubre el 8,5% del área apta, con una estimación de producción de 23,4 millones de toneladas.
El panorama fue analizado por Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral, quien advirtió sobre la coincidencia de distintos factores bajistas en los mercados agrícolas.
"Estamos frente a un mercado en el que confluyen varios factores bajistas. La posibilidad de una normalización de los flujos comerciales en el mar Negro, la abundante oferta de granos y la debilidad de los mercados financieros generan presión sobre los precios. Al mismo tiempo, los fondos están reduciendo sus posiciones, lo que profundiza este movimiento", explicó.
Soja y maíz: cómo avanza la implantación en Argentina
La siembra de soja registra un progreso nacional del 4,7%, con un avance semanal de 2,4 puntos porcentuales. El ritmo se ubica 2,5 puntos por encima del promedio de las últimas cinco campañas.
Las condiciones de humedad son favorables en los principales núcleos productivos y en el oeste bonaerense. Sin embargo, el sur de Córdoba presenta un retraso de 8,6 puntos porcentuales debido a la falta de piso y las bajas temperaturas de los suelos.
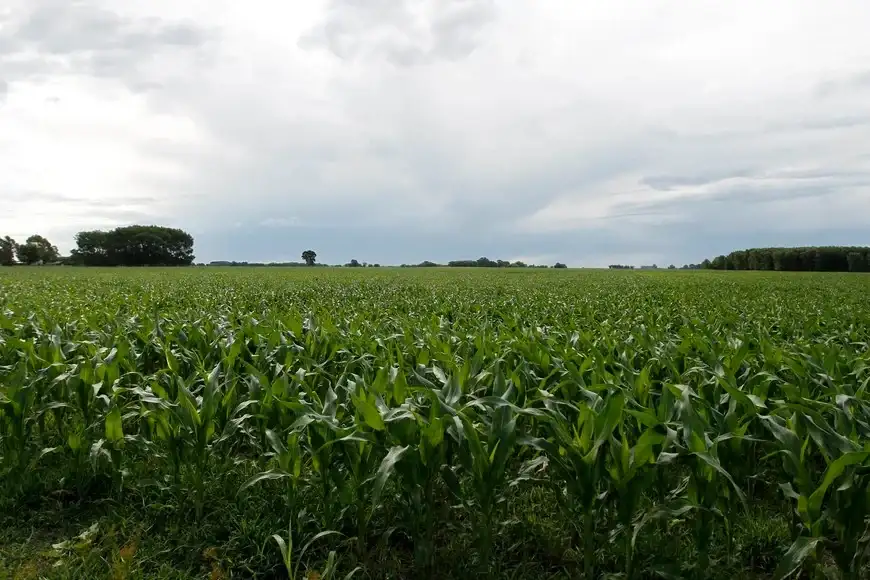
Para Romano, las condiciones climáticas actuales no representan un riesgo productivo significativo. No obstante, las perspectivas de cosechas importantes en Brasil y Estados Unidos limitan las posibilidades de recuperación de los precios internacionales.
En maíz, la implantación alcanza el 50,5% de las 8,4 millones de hectáreas previstas, con un adelanto interanual de 14,5 puntos porcentuales. La siembra de los planteos tempranos está prácticamente finalizada y comienza la ventana óptima para los cultivos tardíos.
El ritmo de las labores anticipa una distribución cercana al 50% para cada modalidad. Esta composición también comienza a reflejarse en el mercado de futuros, donde los contratos de julio presentan cotizaciones superiores a los de abril.
En el mercado disponible, el ingreso de camiones y el volumen de mercadería comercializada mantienen presión sobre los precios, pese a la importante demanda exportadora.
Las compras correspondientes a la campaña 2025/26 alcanzan los 47,55 millones de toneladas, equivalentes al 74,3% de la cosecha. Para el ciclo 2026/27, en tanto, las operaciones suman 8,04 millones de toneladas.
Trigo: la cosecha comenzó y se mantiene la proyección productiva
La recolección de trigo cubre el 8,5% de las 6,49 millones de hectáreas aptas. El rendimiento promedio parcial se ubica en 21,8 quintales por hectárea, por debajo de los 24,3 quintales registrados durante el mismo período del año pasado.
Pese a estos primeros resultados, la Bolsa de Cereales de Buenos Aires mantiene su estimación de producción en 23,4 millones de toneladas, un volumen 6,4% superior al proyectado hace un año.
Las lluvias y la falta de piso generan demoras en las labores en el norte del país, mientras que las regiones centro y sur presentan condiciones hídricas favorables.
En el mercado comercial, la presión estacional de la cosecha condiciona las cotizaciones. Sin embargo, Argentina mantiene un volumen significativo de buques programados para cargar trigo y declaraciones de ventas al exterior activas.
Romano señaló que la demanda brasileña podría convertirse en un factor favorable para los precios argentinos durante los próximos meses, a medida que ese mercado necesite incrementar sus compras para abastecerse.
La oferta internacional y la geopolítica condicionan las cotizaciones
El escenario internacional también ocupa un lugar central en las perspectivas del mercado agrícola. Las expectativas de una eventual distensión entre Rusia y Ucrania generan atención sobre los flujos comerciales del mar Negro.
Las negociaciones previstas para el 10 y 11 de noviembre en Abu Dhabi alimentan la posibilidad de una normalización de las operaciones comerciales en esa región, lo que podría incrementar la disponibilidad de granos en los mercados internacionales.
A este contexto se suma la incertidumbre financiera y la reducción de posiciones de los fondos de inversión. Según el análisis de Romano, los fondos índice vendieron 4,4 millones de toneladas de soja, maíz y trigo, y redujeron sus tenencias a 61,7 millones de toneladas, el nivel más bajo del año.
En soja, Estados Unidos avanza con la cosecha de una producción histórica, con el 88% del área recolectada. En Brasil, la siembra alcanza el 51,8%, por encima del ritmo promedio y del registrado durante la campaña anterior.
La consultora Rabobank proyecta una producción brasileña de 178 millones de toneladas, frente a los 182 millones del ciclo previo, y exportaciones por 113 millones de toneladas. Para Estados Unidos, las expectativas del mercado apuntan a una cosecha de 125,11 millones de toneladas, mientras que StoneX estima un volumen de 128,59 millones.
En maíz, Estados Unidos se encamina a obtener su segunda mayor cosecha histórica, con estimaciones de mercado de 405,45 millones de toneladas. StoneX, por su parte, proyecta una producción de 411,58 millones.
Para Brasil, Rabobank calcula una producción de 141 millones de toneladas en la campaña 2026/27 y exportaciones por 38 millones.
El trigo también enfrenta una importante disponibilidad internacional, con Rusia manteniendo una elevada capacidad exportadora y Ucrania incrementando el transporte ferroviario de granos hacia el Danubio.
En contrapartida, la nueva campaña estadounidense de trigo de invierno presenta señales menos favorables: la siembra alcanza el 83% y la condición de los cultivos buenos a excelentes se ubica en el 44%, por debajo del 50% esperado por el mercado.
Qué puede pasar con los precios de los granos
Para Romano, la evolución del conflicto en el mar Negro será determinante para las cotizaciones, especialmente en el mercado del trigo. Una eventual normalización de las exportaciones de Rusia y Ucrania podría sumar presión sobre los valores internacionales.
En contrapartida, las necesidades de importación de Brasil aparecen como un factor a seguir para las oportunidades comerciales argentinas.
Para comentar, debés estar registradoPor favor, iniciá sesión